最近、特に株価や為替のニュースを目にする機会が増えました。
少し前には、キオクシア株が急騰し、大きな話題になりました。
『この波に乗るべきなのか?』と考えた方もいるかもしれません。
また、新NISAで人気のS&P500をはじめとした米国株式の値動きも、日々価格が上下しています。
『今は買っていいの?』『下がっているから様子を見た方がいい?』と、投資のタイミングに迷う方もいるのではないでしょうか。
今回の記事では、相場が上がっているときも下がっているときも変わらない、我が家のインデックス投資の買い方と考え方をご紹介します。
最近の相場は値動きが大きい
最近の経済ニュースを振り返ってみます。
- ホルムズ海峡封鎖
- AI向けメモリ需要への期待から半導体関連株が上昇
- スペースXのIPO
- 日銀・FRBの金融政策に関する発表
- 約40年ぶりとなる円安水準
- 日銀の為替介入
- 中東情勢の緊迫化 など
上記のニュースはほんの一部にすぎませんが、株価や為替に影響を与える可能性がある出来事が相次いでいます。
こうした出来事が重なれば、株価や為替が大きく上下するのも不思議ではありません。
実際、我が家が投資している投資信託も影響を受け、日々評価額が変動しています。
我が家の投資信託評価額の推移
※投資信託の評価額の推移です
積立による入金に加え、相場の値動きによって評価額は日々増減しています
- 1年間の投資信託評価額の推移
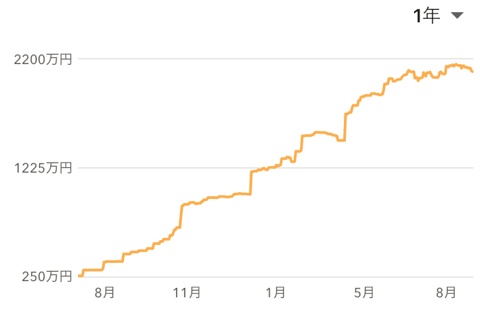
長期では右肩上がりですが、その途中では何度も大きく上下しています。
- 直近3か月の投資信託評価額の推移
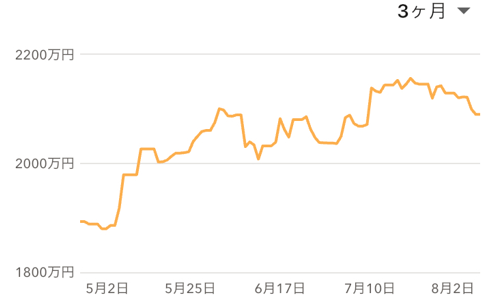
直近3か月で見てみると、評価額が大きく上下していることが、より分かります。
このように、投資信託の評価額は短期間でも大きく変動しています。
そのため、毎月の家計が黒字でも、評価額の下落によって総資産が思うように増えない月もありました。
家計が黒字でも総資産が増えないことがある
2026年6月の前月比を表したものです⬇️
| 項目 | 前月比 |
|---|---|
| 預金・現金 | 約+20万円 |
| 投資信託(評価額) | 約-20万円 |
| 総資産 | ほぼ±0 |
2026年6月の家計収支や支出の内訳については、こちらの記事で詳しく公開しています👇🏼
【家計簿公開】2026年6月の収支と資産推移
家計収支では約31万円の黒字でした。
ですが、投資信託の評価額は約20万円下落したため、預金・現金の増加分と相殺され、総資産はほぼ横ばいとなりました。
投資を始めてから総資産が前月を上回らなかったのは初めてで、正直驚きました。
そして少し残念な気持ちにもなりました。
ですが、これは長期投資では想定していたことの一つです。
株価や為替など、値動きをコントロールすることや先を読むことは、誰にもできません。
それでも、資産形成の目標を達成するためには、このような状況でも投資を続けていくことが大切だと考えています。
我が家では、資産形成のために投資を始めました。
そして、投資を始める前に夫婦で話し合い『投資のルール』をあらかじめ決めていました。
我が家が値動きに左右されない理由
我が家が決めている「投資のルール」は多くはありません。
端的に言えば、我が家のルールは『インデックス投資を長期で続けること』。
ただ、それだけです。
我が家が選ぶインデックスファンドの基準
インデックス投資とは、市場全体や特定の分野の値動きを表す「指数(インデックス)」に連動する成果を目指す投資方法です。
インデックス投資と言っても、様々な商品があり、何でもいいという訳ではありません。
我が家がファンドを選ぶ際に確認しているポイントは次の6つです。
例えば、同じ米国株式でも、S&P500のように約500社へ幅広く分散するファンドもあれば、NASDAQ100やFANG+のように、より成長分野や主要企業に焦点を当てたファンドもあります。
我が家では、それぞれの特徴やリスクを理解したうえで、自分たちの方針に合ったファンドを選んでいます。
長期運用を前提にした投資
我が家は夫婦共に投資初心者です。
そのため、短期的な値動きに一喜一憂するような投機的な投資はしません。
自分たちの方針に合ったインデックスファンドを選び、時間をかけることで複利の力を味方につけながら、資産を育てていく方針です。
将来の値動きを予測することはできないので、短期的な変動ではなく、長期的な視点で投資を続けることを大切にしています。
複利について、こちらの記事でシミュレーションをしました🐾
👉🏼資産形成のゴールは?複利の力で資産を育てるはこちら
我が家の投資信託の買い方
我が家には子どもが2人います。
そのため、生活費や投資資金だけでなく、教育費の準備も大切にしています。
以前、「子ども2人が大学まで通った場合、教育費はどれくらいかかるのか?」というシミュレーションを行い、その結果をもとに家計管理や貯蓄などの優先順位を決めた積立フローを作成しました。
※我が家の積立フローや資金管理方法は、こちらの記事で詳しく紹介しています🐾
👉🏼教育費を踏まえた我が家の積立フローはこちら
その積立フローに沿った、我が家の投資信託の購入方法は大きく分けて2つです。
- 新NISA年初一括投資
投資に回せる余剰資金がある場合、できる限り新NISAは年初で一括投資する。 - 毎月の積立投資
新NISAの年間投資枠を使い切った後は、毎月の余剰資金を翌月初めに特定口座で購入・運用する。
新NISAも、特定口座も、相場の状況によってタイミングを見計らうことはありません。
積立フローに沿って、年初に一括投資できるのかどうかや、毎月の積立の金額などを決めています。
まとめ
我が家は投資において、”決めた方針を守り続けること”が大事だと考えています。
これは、ぱぱち(夫)が読んだ『敗者のゲーム』から学んだ考え方です。
夫婦で決めた投資方針は、
- どのような商品を、どのように買い、運用していくのか?
『インデックス投資を長期で続けること』というルール - 投資だけでなく教育費の積立も並行して行うためにはどうしたらよいか?
家計管理や貯蓄などの優先順位を決めたて積立フロー
これらの方針を守ることで、株価や為替に一喜一憂することなく、投資を続けられています。
なので我が家は、「今は買っていいの?」「下がっているから様子を見た方がいい?」と、投資のタイミングや金額に迷うことがないんです。
個別株のように大きな値上がりを狙う投資方法もありますが、我が家はインデックス投資を選択しています。
それは、自分たちの投資の目的は資産形成で、その目標を達成するためにはインデックス投資の長期運用が合っていると判断したからです。
今後も、夫婦で決めた方針を、淡々と続けていきます。
📖『敗者のゲーム』
我が家の投資ルールを作るきっかけとなり、その基礎となる考え方を学んだ一冊です。
インデックス投資を長く続けるための考え方を学びたい方は、ぜひ読んでみてください🐾
コメント